ทำไมต้องทำประกันโรคร้ายแรง? ข้อดีที่คนทั่วไปไม่เคยรู้
ประกันโรคร้ายแรงช่วยลดภาระค่าใช้จ่ายและเสริมความมั่นคงทางการเงินได้จริงไหม ให้คำแนะนำในการเลือกให้ตรงความต้องการของผู้ทำประกันให้มากที่สุด !
ในยุคที่ค่ารักษาพยาบาลพุ่งสูงอย่างต่อเนื่อง การเผชิญหน้ากับโรคร้ายแรงอาจไม่ได้เป็นแค่เรื่องของสุขภาพ แต่ยังส่งผลต่อการเงินและชีวิตครอบครัวอย่างหลีกเลี่ยงไม่ได้ประกันโรคร้ายแรงเลยกลายเป็นหนึ่งในทางเลือกสำคัญที่หลายคนหันมาให้ความสนใจมากขึ้น เพื่อช่วยลดภาระค่าใช้จ่ายที่อาจเกิดขึ้นแบบไม่ทันตั้งตัว บทความนี้จะพาคุณไปรู้จักกับประกันโรคร้ายแรงในแง่มุมต่าง ๆ ทั้งความสำคัญ ความคุ้มครอง วิธีเลือก และข้อควรพิจารณาก่อนตัดสินใจสมัคร เพื่อให้คุณวางแผนอนาคตได้อย่างมั่นใจและครอบคลุมมากที่สุด
ประกันโรคร้ายแรง คืออะไร?
ประกันโรคร้ายแรง Critical Illness คือ ประกันที่ให้ความคุ้มครองโรคร้ายแรงในกรณีที่ผู้เอาประกันถูกวินิจฉัยว่าเป็นโรคร้ายแรงตามที่ระบุไว้ในกรมธรรม์ เช่น โรคมะเร็ง โรคหลอดเลือดสมอง หรือโรคหัวใจวาย เป็นต้น โดยแตกต่างจากประกันสุขภาพทั่วไปตรงที่ ไม่ต้องรอให้เกิดค่ารักษาพยาบาลก่อนถึงจะเคลมได้ แต่จะ จ่ายเงินก้อนทันที เมื่อแพทย์ยืนยันว่าผู้เอาประกันเป็นโรคร้ายแรงนั้น ๆ ตามเงื่อนไข
เงินก้อนที่ได้รับจากประกันโรคร้ายแรงสามารถนำไปใช้ได้อย่างอิสระ ไม่ว่าจะเป็นค่ารักษา พักฟื้น ค่าครองชีพ หรือแม้แต่เพื่อชำระหนี้สินต่าง ๆ ซึ่งช่วยลดภาระทางการเงินของผู้ป่วยและครอบครัวในช่วงเวลาที่ยากลำบากได้เป็นอย่างมาก
ความสำคัญในการทำประกันโรคร้ายแรง
เมื่อพูดถึงโรคร้ายแรง หลายคนมักนึกถึงค่าใช้จ่ายจำนวนมหาศาลที่ตามมาไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าพักฟื้น หรือแม้กระทั่งการหยุดงานชั่วคราวที่ส่งผลต่อรายได้การทำประกันโรคร้ายเลยเหมือนเกราะป้องกันทางการเงินที่ช่วยรองรับสถานการณ์เหล่านี้ให้เบาลง และช่วยให้คุณและครอบครัวมีโอกาสโฟกัสกับการรักษาได้อย่างเต็มที่
โดยทั่วไปแล้ว ความคุ้มครองของประกันภัยโรคร้ายแรงจะครอบคลุมโรคสำคัญที่มีความเสี่ยงสูงและพบได้บ่อยเมื่อมีการวินิจฉัยว่าเป็นโรคที่อยู่ในเงื่อนไขกรมธรรม์ บริษัทประกันคุ้มครองโรคร้ายแรงจะจ่ายเงินก้อนให้ทันทีตามวงเงินที่เลือกไว้
ประกันโรคร้ายแรงปกติแล้วคุ้มครองโรคอะไรบ้าง?
ในปัจจุบันประกันโรคร้ายแรงสามารถเกิดขึ้นได้กับทุกคน ไม่ว่าจะอายุเท่าไรหรือมีสุขภาพแข็งแรงแค่ไหนการทำประกันชีวิตโรคร้ายแรงไว้จึงเปรียบเสมือนเครื่องมือในการบริหารความเสี่ยงที่ช่วยบรรเทาภาระค่าใช้จ่าย หากต้องเผชิญกับโรคที่ส่งผลร้ายแรงต่อชีวิตและการเงินโดยทั่วไปบริษัทประกันจะกำหนดรายการโรคที่อยู่ภายใต้ความคุ้มครองไว้อย่างชัดเจน แต่ส่วนใหญ่จะครอบคลุมโรคร้ายแรงที่มักพบ เช่น
- โรคมะเร็ง (ทั้งระยะเริ่มต้นและระยะลุกลาม ขึ้นอยู่กับแผนที่เลือก)
- โรคกล้ามเนื้อหัวใจตายเฉียบพลัน
- โรคหลอดเลือดสมองแตกหรืออุดตัน (Stroke)
- โรคไตวายเรื้อรัง ที่ต้องฟอกไตเป็นประจำ
- ภาวะโคม่า หรือทุพพลภาพถาวรสิ้นเชิง
- การผ่าตัดเปลี่ยนอวัยวะสำคัญ เช่น ตับ ไต หัวใจ
วิธีเลือกประกันโรคร้ายแรงให้เหมาะกับตัวเอง
การมีประกันสุขภาพโรคร้ายแรงเป็นเรื่องที่ดี แต่การเลือกประกันโรคร้ายแรงให้เหมาะสมกับความต้องการและความเสี่ยงของตัวเองคือสิ่งที่สำคัญกว่า เพราะแต่ละคนมีไลฟ์สไตล์ ภาวะสุขภาพ และงบประมาณที่แตกต่างกัน หากเลือกไม่ตรงจุด อาจทำให้คุ้มครองไม่พอ หรือเสียเบี้ยประกันเกินความจำเป็นได้ นี่คือเคล็ดลับในการเลือกประกันโรคร้ายแรงที่ควรรู้
- ตรวจสอบรายชื่อโรคที่คุ้มครองเลือกแผนที่ครอบคลุมโรคสำคัญ โดยเฉพาะโรคที่มีประวัติในครอบครัวหรือมีความเสี่ยงตามไลฟ์สไตล์
- ดูวงเงินคุ้มครองควรเลือกวงเงินที่เพียงพอต่อค่าใช้จ่ายที่อาจเกิดขึ้นจริง เช่น ค่ารักษาระยะยาว ค่าหยุดงาน หรือการฟื้นฟูร่างกาย
- เปรียบเทียบระยะเวลารอคอย (Waiting Period)ช่วงเวลาหลังทำประกันโรคร้ายแรงที่ยังไม่สามารถเคลมได้ควรเลือกแผนที่เหมาะสมและไม่ยาวเกินไป
- พิจารณาค่าเบี้ยและงบประมาณระยะยาว เลือกเบี้ยที่คุณจ่ายไหว โดยไม่กระทบกับการเงินในอนาคต
- ดูความยืดหยุ่นของสัญญา บางประกันโรคร้ายแรงสามารถเพิ่ม/ลดความคุ้มครอง หรือแนบสัญญาเพิ่มเติมในภายหลังได้
ประกันโรคร้ายแรงจำเป็นแค่ไหน?
ไม่มีใครคาดคิดว่าจะเจ็บป่วยด้วยโรคร้ายแรง แต่เมื่อเหตุการณ์นั้นเกิดขึ้นจริง ผลกระทบไม่ได้หยุดแค่เรื่องสุขภาพ เพราะค่าใช้จ่ายในการรักษาอาจกระทบถึงการดำรงชีวิต รายได้ และความมั่นคงของทั้งครอบครัวประกันชีวิตคุ้มครองโรคร้ายแรงจึงเป็นมากกว่าความอุ่นใจ แต่คือเครื่องมือบริหารความเสี่ยงที่ชาญฉลาด
การทำประกันโรคร้ายแรงเปรียบเหมือนการเตรียมแผนสำรองไว้ในวันที่ไม่คาดฝัน ช่วยให้คุณสามารถรับมือกับสถานการณ์ทางสุขภาพโดยไม่ต้องกังวลเรื่องการเงินมากเกินไป ทั้งยังมีอิสระในการนำเงินก้อนที่ได้รับไปใช้ตามความจำเป็น
 ตำนานภาพถ่ายปี 1953: เมื่อสาวงามเดินผ่านกลางตลาด แต่ผู้ชายทั้งถนนกลับช็อค!
 รู้จัก อำเภอที่เล็กที่สุดในประเทศไทย ดังมาก นักท่องเที่ยวเพียบ
 อาโองาชิมะ เกาะภูเขาไฟกลางทะเลที่มนุษย์เลือกสร้างบ้านอยู่ภายในปล่อง
 ย้อนวันวาน “ร้านเช่าวิดีโอ” : เสน่ห์ยุค 80s-90s ที่เน็ตลื่นแค่ไหนก็แทนไม่ได้!
 หนังดังสัญชาติไทย ที่ถูกนำไปสร้างใหม่เป็นภาพยนตร์ตะวันตก
 5 จังหวัด ที่ดินราคาประเมินถูกที่สุดในไทย ตารางวาเริ่มต้นหลักสิบมีจริง
 ย้อนรอยประวัติศาสตร์: เมื่อ "สีผิว" เคยแบ่งแยกแม้กระทั่งตู้ดื่มน้ำในอเมริกา
 เลข 9 ตรงกัน 2 สำนัก! งวด 16 ต.ค. 69 เปิดชุด “เลขเทวดา” ชน “บนสวย”
 แฟนสาวของอีลอน มัสก์จากการมีลูกด้วยการบริจาคอสุจิ จนกระทั่งกลายเป็นคุณแม่ลูกสี่ถูกบอกเลิกอย่างกะทันหัน จากความรักมาเป็นเลิกกันในเวลาเพียงหนึ่งสัปดาห์โดยไม่มีการเตือนล่วงหน้า
 เปิด 5 จังหวัดที่มีมหาวิทยาลัยและนักศึกษาจำนวนมาก จนกลายเป็น “เมืองมหาวิทยาลัย” ของไทย
 ส่องสถิติเลขท้าย 2 ตัว ย้อนหลัง 10 ปี งวด 16 ต.ค. เด่นตัวไหนสุด?
 ส่องแนวทาง @ใต้ฟ้า งวด 16 ต.ค. 69 จับตาเลข 4 พร้อม 444
 “หมีน้ำ” (Tardigrade) สัตว์อมตะขนาดจิ๋ว! ต้มไม่ตาย แช่แข็งไม่ร่วง อยู่ในอวกาศก็ไม่ขิต! พวกมันทำได้อย่างไร?
 โรงแรมขนาดยักษ์ที่ใหญ่ที่สุด มีห้องพักมากสุดอันดับ 1 ในไทยตำนานภาพถ่ายปี 1953: เมื่อสาวงามเดินผ่านกลางตลาด แต่ผู้ชายทั้งถนนกลับช็อค!ย้อนรอยประวัติศาสตร์: เมื่อ "สีผิว" เคยแบ่งแยกแม้กระทั่งตู้ดื่มน้ำในอเมริกาย้อนวันวาน “ร้านเช่าวิดีโอ” : เสน่ห์ยุค 80s-90s ที่เน็ตลื่นแค่ไหนก็แทนไม่ได้!
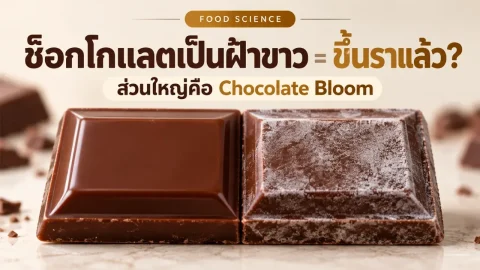 ช็อกโกแลตขึ้น “ฝ้าขาว” ทั้งที่ยังไม่หมดอายุ แบบนี้คือขึ้นราหรือยัง?
 โฆษณา ประชาสัมพันธ์